Comment se construit un taux d'emprunt immobilier : de la BCE à votre dossier, en 7 étapes
« Quel est le taux en ce moment ? » C’est l’une des premières questions que nous posent les acheteurs, et souvent les vendeurs qui préparent leur prochain projet. La réponse honnête est qu’il n’existe pas un taux immobilier, mais un marché des taux. Le taux qui figure sur votre offre de prêt est le résultat d’une chaîne de décisions qui part de Francfort et se termine sur le bureau de votre conseiller bancaire, à Lorient, Vannes ou ailleurs.
Nous avons résumé cette chaîne en une infographie, détaillée étape par étape ci-dessous.
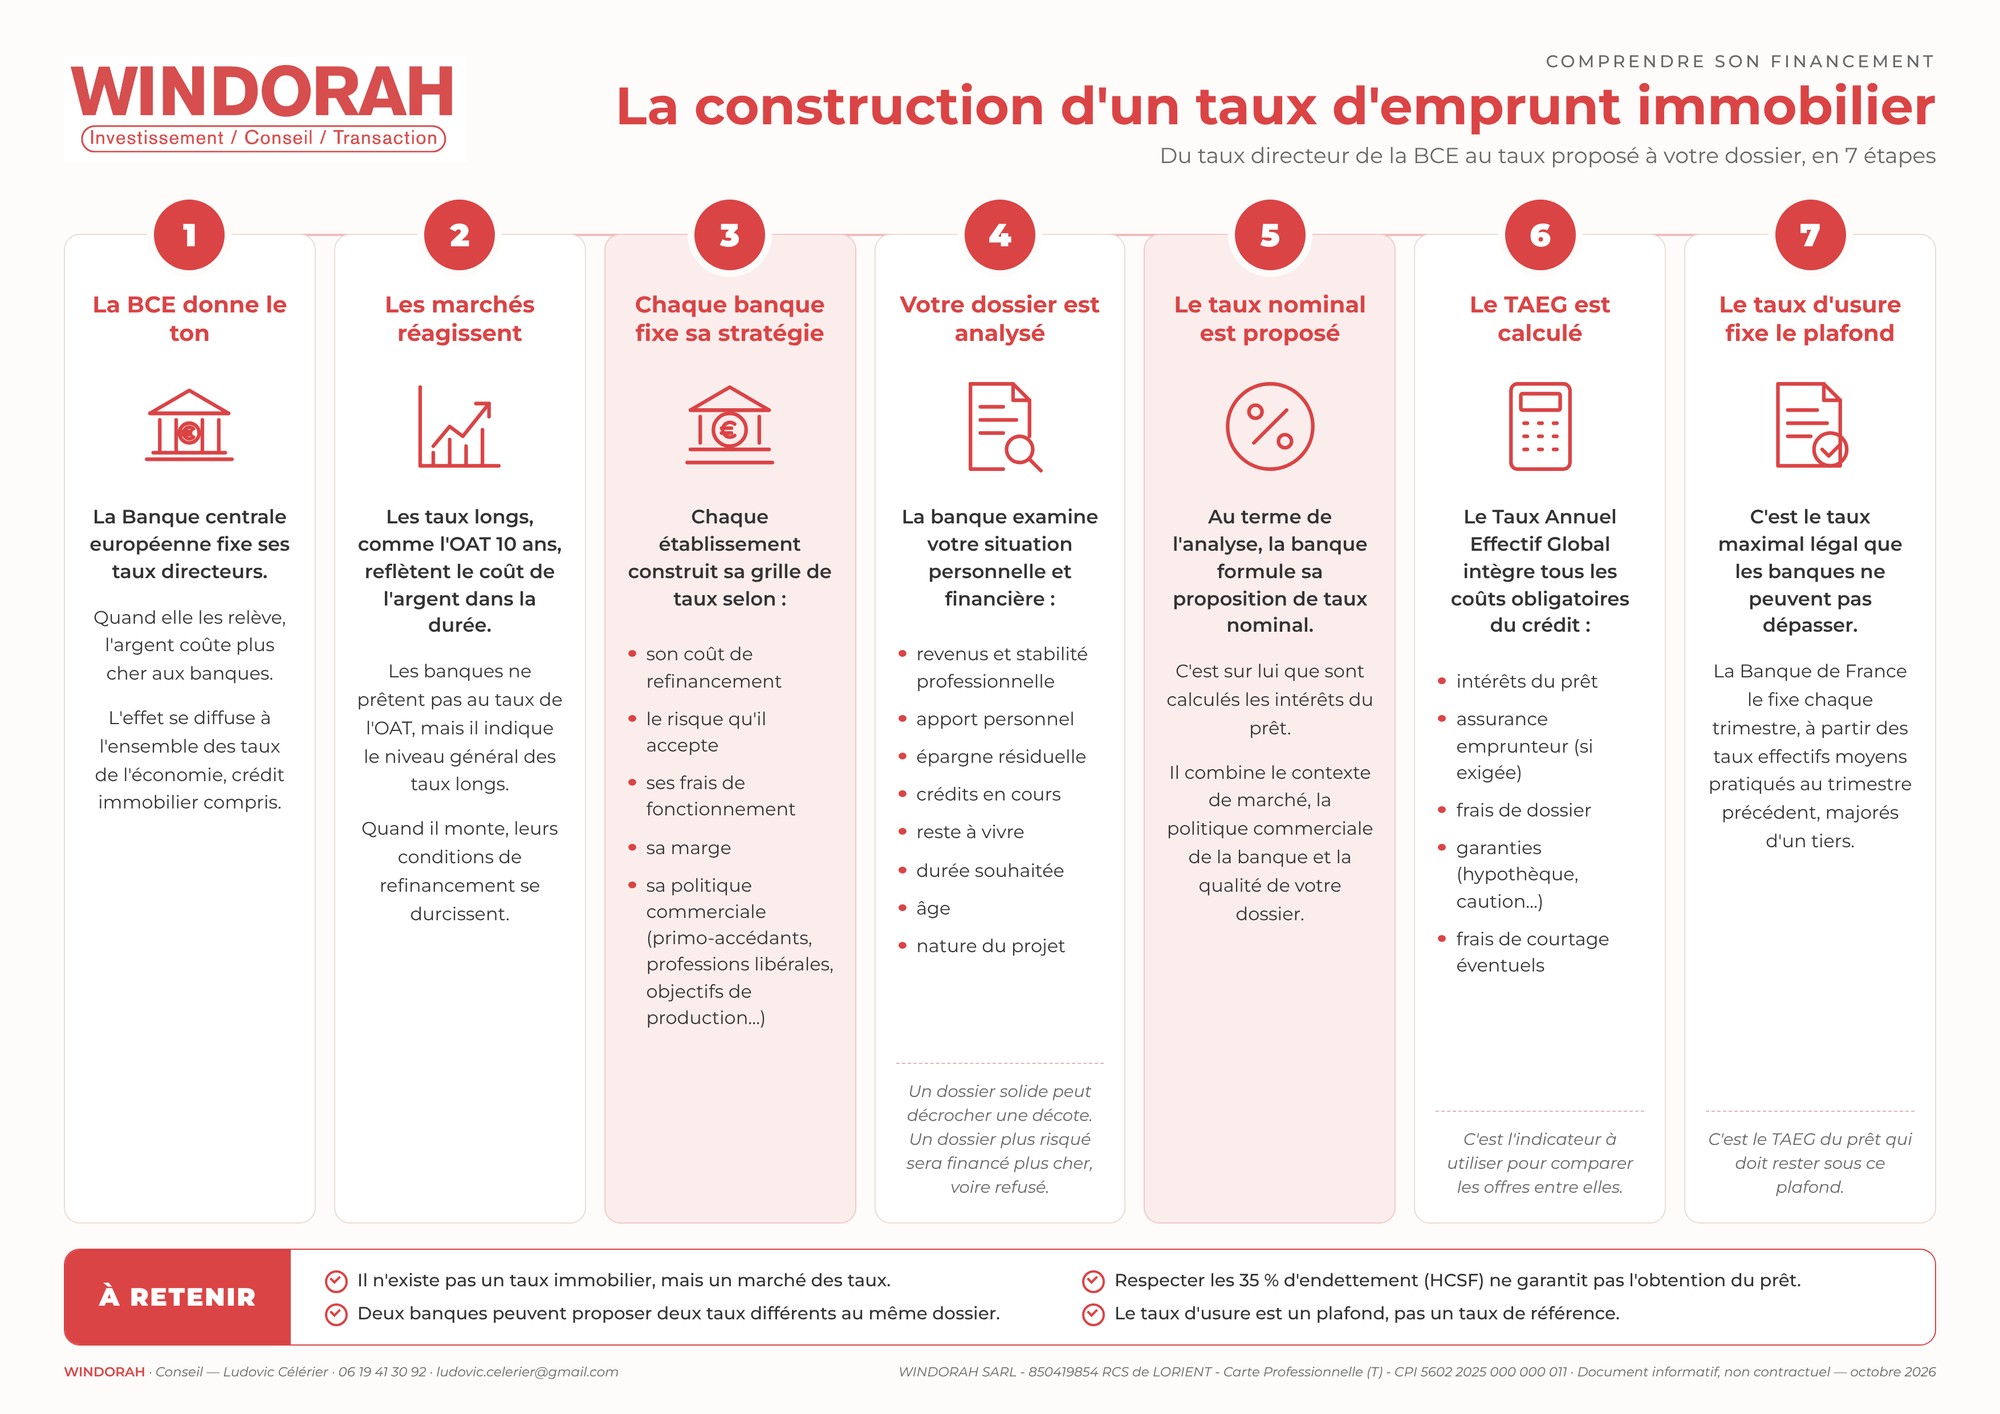
Cliquez sur l’infographie pour l’ouvrir en grand format.
1. La BCE donne le ton
Tout commence avec la Banque centrale européenne, qui fixe ses taux directeurs. Ce sont les taux auxquels les banques de la zone euro se refinancent auprès d’elle ou y placent leurs liquidités.
Quand la BCE les relève, l’argent coûte plus cher aux banques. L’effet se diffuse ensuite à l’ensemble des taux de l’économie, crédit immobilier compris. Quand elle les baisse, le mouvement inverse s’enclenche, mais toujours avec un temps de retard.
2. Les marchés réagissent
Les taux longs, dont l’OAT 10 ans (le taux auquel l’État français emprunte sur dix ans) est la référence, reflètent le coût de l’argent dans la durée.
Les banques ne prêtent pas au taux de l’OAT, mais il indique le niveau général des taux longs. Quand il monte, leurs conditions de refinancement se durcissent, et les barèmes de crédit immobilier suivent généralement quelques semaines plus tard.
3. Chaque banque fixe sa stratégie
À partir de ce contexte, chaque établissement construit sa propre grille de taux en fonction de :
- son coût de refinancement ;
- le risque qu’il accepte de prendre ;
- ses frais de fonctionnement ;
- sa marge ;
- sa politique commerciale du moment : conquête de primo-accédants, de professions libérales, objectifs de production à atteindre en fin de trimestre…
C’est pour cela que deux banques peuvent proposer deux taux différents au même dossier, le même jour.
4. Votre dossier est analysé
La grille n’est qu’un point de départ. La banque examine ensuite votre situation personnelle et financière :
- revenus et stabilité professionnelle ;
- apport personnel ;
- épargne résiduelle après l’opération ;
- crédits en cours ;
- reste à vivre ;
- durée souhaitée ;
- âge ;
- nature du projet (résidence principale, secondaire, investissement locatif, travaux…).
À savoir : un dossier solide peut décrocher une décote par rapport à la grille. Un dossier plus risqué sera financé plus cher, voire refusé.
5. Le taux nominal est proposé
Au terme de cette analyse, la banque formule sa proposition de taux nominal. C’est sur lui que sont calculés les intérêts du prêt.
Il combine le contexte de marché, la politique commerciale de la banque et la qualité de votre dossier. C’est le chiffre mis en avant dans les publicités et les simulateurs, mais il ne dit pas tout du coût réel de votre crédit.
6. Le TAEG est calculé
Le Taux Annuel Effectif Global intègre tous les coûts obligatoires du crédit :
- les intérêts du prêt ;
- l’assurance emprunteur, si elle est exigée ;
- les frais de dossier ;
- les garanties (hypothèque, caution…) ;
- les éventuels frais de courtage.
C’est l’indicateur à utiliser pour comparer les offres entre elles. Une offre affichant un taux nominal plus bas peut se révéler plus chère une fois l’assurance et les frais intégrés.
7. Le taux d’usure fixe le plafond
Dernier maillon : le taux d’usure, le taux maximal légal que les banques ne peuvent pas dépasser. La Banque de France le fixe chaque trimestre, à partir des taux effectifs moyens pratiqués au trimestre précédent, majorés d’un tiers.
C’est le TAEG du prêt qui doit rester sous ce plafond, pas le taux nominal. Concrètement, un emprunteur dont l’assurance est chère (âge, santé) peut voir son dossier bloqué alors que le taux nominal proposé est tout à fait correct.
À retenir
- Il n’existe pas un taux immobilier, mais un marché des taux.
- Deux banques peuvent proposer deux taux différents au même dossier.
- Respecter les 35 % d’endettement fixés par le HCSF ne garantit pas l’obtention du prêt : la banque regarde l’ensemble du dossier.
- Le taux d’usure est un plafond, pas un taux de référence.
Et pour votre vente ?
Si vous vendez sans racheter à crédit, les taux ne vous concernent pas directement. Ils pèsent pourtant sur votre vente, car ils déterminent la capacité d’emprunt de ceux qui visiteront votre maison : quelques dixièmes de point en plus ou en moins, et c’est le budget de toute une partie des acquéreurs qui bouge. Un prix de mise en vente cohérent avec ce que les banques acceptent de financer aujourd’hui, c’est une vente qui va au bout, sans refus de prêt au moment du compromis.
Chez Windorah, nous tenons compte de ce contexte de financement dans chacune de nos estimations. Demandez votre estimation gratuite : nous vous dirons à quel prix votre bien trouvera des acheteurs finançables.